

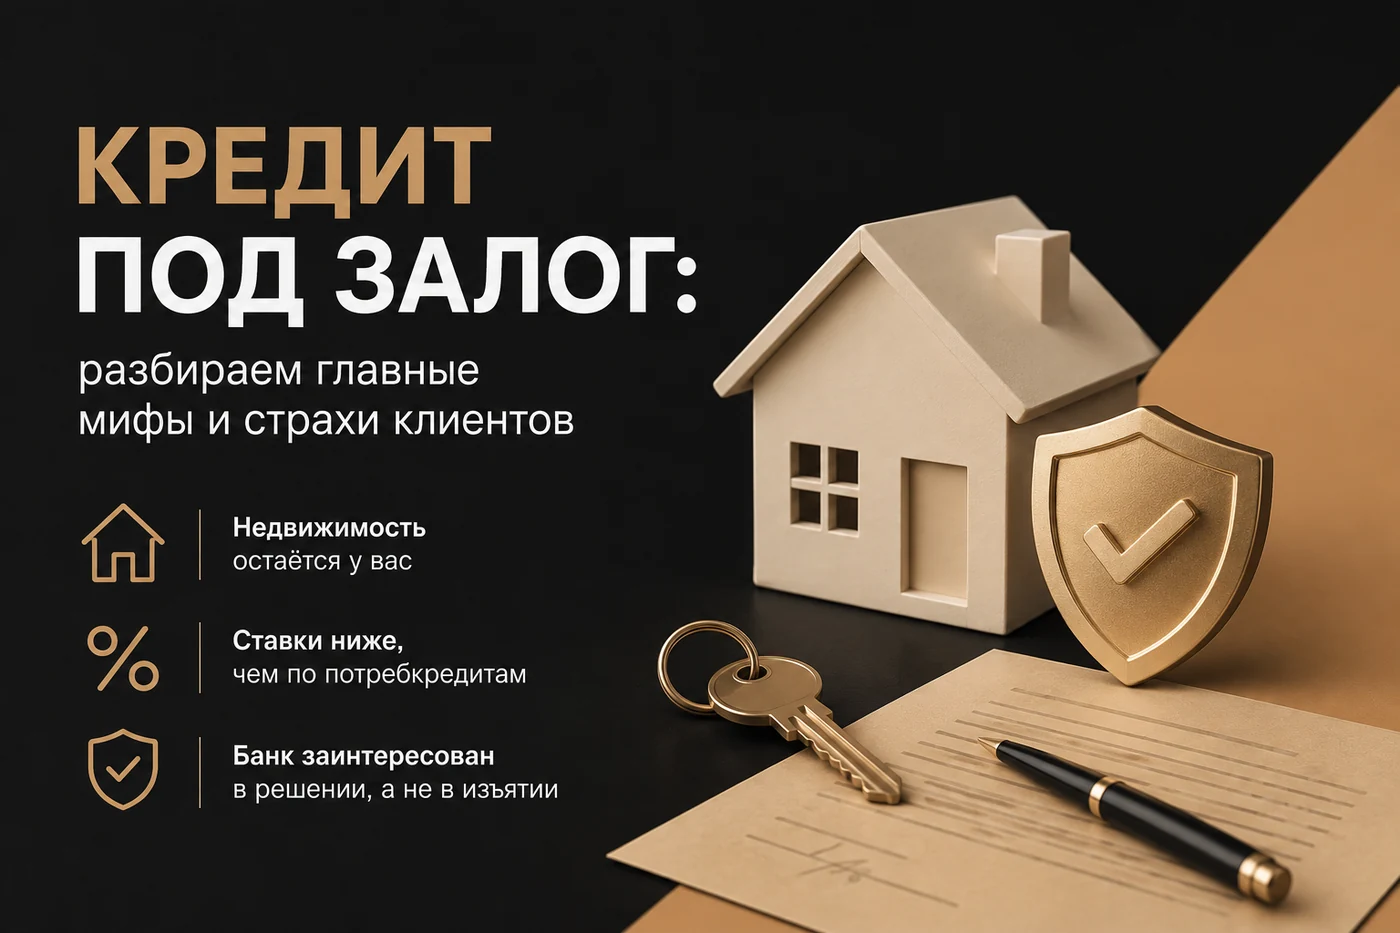
Перед оформлением кредита под залог у многих возникают вопросы: что будет с недвижимостью, каковы реальные ставки и не скрываются ли комиссии. Разбираем каждый миф по пунктам.
Основные страхи клиентов и аргументы в пользу кредита под залог
«Я потеряю свою недвижимость»
Опасение: клиенты боятся, что в случае финансовых трудностей банк заберёт квартиру или дом.
Аргумент: залоговая недвижимость остаётся в вашем пользовании — вы можете жить в ней или сдавать в аренду. Банк заинтересован не в изъятии имущества, а в возврате кредита. Даже при просрочке сначала предлагаются реструктуризация или отсрочка. Процесс изъятия недвижимости долгий и сложный, банки идут на это только в крайних случаях.
«Процентные ставки слишком высокие»
Опасение: кажется, что кредит под залог невыгоден из-за процентов.
Аргумент: по сравнению с потребительскими кредитами и кредитными картами ставки по залоговым кредитам значительно ниже — на сегодняшний день они ниже на 10–14%, чем по потребительскому кредиту. Рефинансирование кредитов под залог недвижимости позволяет:
«Это долго и сложно оформлять»
Опасение: клиенты думают, что процесс оформления затянется из-за оценки недвижимости и сбора документов.
Аргумент: современные банки упростили процедуру — некоторые выдают предварительное решение за 1 день. Оценка недвижимости проводится быстро: в некоторых банках это занимает 15–30 минут по выписке из ЕГРН с портала Госуслуг. Если документы в порядке, окончательное одобрение можно получить в день обращения. В качестве залога можно использовать и недвижимость третьих лиц — родственников, друзей или партнёров по бизнесу.
«Могут быть скрытые комиссии»
Опасение: страх перед дополнительными платежами, о которых не предупредили.
Аргумент: по закону банк обязан раскрывать все условия кредита в договоре. Можно выбрать банк с прозрачными условиями — например, без страховки или с возможностью отказа от неё. Перед подписанием договора можно проконсультироваться с юристом.
«Я не смогу платить, и испорчу кредитную историю»
Опасение: боязнь не справиться с выплатами и попасть в долговую яму.
Аргумент: банки предлагают гибкие графики платежей — аннуитетные или дифференцированные. При временных трудностях можно договориться о реструктуризации. Если недвижимость в залоге растёт в цене, её можно продать, погасив кредит, и даже заработать.
Почему кредит под залог — это выгодно?
Вывод
Кредит под залог недвижимости — это не страшно, а финансово выгодно, если подходить к делу ответственно. Главное — выбрать надёжный банк, реалистично оценить свои возможности и внимательно изучить условия. Такой кредит может стать отличным инструментом для решения важных финансовых задач без лишних рисков.







 dfgroupauto@mail.ru