

Отказали в кредите? Банк предлагает слишком высокую ставку? В кредитной истории остались старые просрочки? В такой ситуации первое желание — найти способ быстро «исправить» или «очистить» кредитную историю.
Но важно понимать: законного способа удалить из кредитной истории достоверные сведения о прошлых просрочках просто по желанию заёмщика не существует. При этом улучшить кредитный профиль действительно можно — если сначала разобраться, что именно видят банки, исправить ошибки и последовательно сформировать новую положительную платёжную историю.
Разберём, как это работает в 2026 году.
Что такое кредитная история и что именно видит банк
Кредитная история — это информация о финансовых обязательствах человека и о том, как он их исполняет. По данным Банка России, в кредитной истории могут содержаться сведения:
Причём кредитная история одного человека может находиться сразу в нескольких бюро кредитных историй — БКИ. Именно поэтому анализ только одного отчёта иногда даёт неполную картину.
Главное правило: сначала не «улучшать», а проверить
Одна из наиболее распространённых ошибок — после нескольких отказов сразу подавать новые заявки в другие банки.
Рассмотрим каждый шаг подробнее.
Шаг 1. Узнайте, в каких БКИ хранится ваша кредитная история
Сначала нужно запросить через Центральный каталог кредитных историй сведения о том, в каких именно БКИ есть информация о вас. Самый простой вариант — сделать это через Госуслуги. Банк России указывает, что через Госуслуги можно получить список БКИ и ссылки на личные кабинеты соответствующих бюро.
Важно: список БКИ и сам кредитный отчёт — не одно и то же. Сначала вы узнаёте, где хранится история, а затем запрашиваете отчёт в каждом из этих бюро.
Шаг 2. Получите кредитные отчёты из всех БКИ
По Федеральному закону № 218-ФЗ «О кредитных историях» гражданин вправе бесплатно получить свой кредитный отчёт два раза в течение каждого календарного года в каждом БКИ, но не более одного раза в год на бумажном носителе. Дополнительные отчёты можно получать за плату.
Это важный момент. Если ваша история хранится, например, в трёх бюро, проверять желательно все три: сведения и даты обновления могут различаться.
Шаг 3. Не смотрите только на кредитный рейтинг
В приложениях БКИ часто сразу показывают красивую цифру: 450, 700, 850 баллов и так далее. Это индивидуальный кредитный рейтинг. Но рейтинг БКИ и решение банка — не одно и то же.
Универсального балла, после которого банк обязан выдать кредит, не существует. НБКИ прямо указывает, что нет единого значения рейтинга, которое гарантирует одобрение или отказ: решение зависит от требований конкретного кредитора и параметров запрашиваемого кредита. Банки дополнительно анализируют:
Поэтому наша рекомендация: анализировать сам отчёт, а не только цифру рейтинга.
Шаг 4. Проверьте кредитную историю на ошибки
Ошибки действительно встречаются. Например:
- давно закрытый кредит продолжает отображаться как действующий;
- платёж ошибочно отмечен как просроченный;
- сумма задолженности указана неверно;
- один договор задублирован;
- отсутствует информация о погашении;
- появились кредиты или займы, которые человек вообще не оформлял;
- сведения относятся к другому человеку.
Если информация недостоверна, её можно официально оспорить. Банк России подтверждает: процедура оспаривания кредитной истории бесплатна.
Как исправить ошибку в кредитной истории
Есть два основных варианта — оба бесплатны, отличается только адресат обращения и срок ответа.
Обратиться в БКИ
Направьте заявление в бюро, где находится спорная информация. БКИ запросит сведения у кредитора и проведёт проверку. По информации Банка России, срок рассмотрения такого заявления — до 20 рабочих дней.
Обратиться к кредитору
Можно оспорить сведения напрямую у организации, которая передала их в БКИ. По разъяснениям Банка России, источник формирования кредитной истории должен в течение 10 рабочих дней подтвердить достоверность сведений либо исправить их и передать корректную информацию в БКИ.
К заявлению желательно приложить подтверждающие документы:
- справку о закрытии кредита;
- банковские выписки;
- платёжные документы;
- договор;
- решение суда;
- заявление в полицию — если речь идёт о мошенничестве;
- другие документы, подтверждающие ошибку.
Шаг 5. Погасите текущие просрочки
Если в кредитной истории есть действующая просроченная задолженность, именно она становится одной из первых проблем, которую необходимо решить. Погашение долга не удалит факт прошлой просрочки. Но кредитная история изменится принципиально — для кредитора это совершенно разные ситуации:
Было
Долг просрочен сейчас — обязательство не исполняется в моменте.
Станет
Просрочка была в прошлом, обязательство погашено полностью.
Если полностью закрыть задолженность невозможно, необходимо заранее рассмотреть с кредитором варианты:
Главное — не игнорировать проблему до момента, когда долг перейдёт во взыскание.
Шаг 6. Снизьте долговую нагрузку
Это один из самых недооценённых факторов. Можно иметь относительно хорошую кредитную историю, не допускать просрочек — и всё равно получать отказы. Почему? Потому что банк оценивает не только прошлое, но и способность человека обслуживать новый долг сейчас.
В 2026 году банки и МФО рассчитывают показатель долговой нагрузки — ПДН. Он представляет собой отношение среднемесячных платежей по долговым обязательствам к среднемесячному доходу заёмщика. Причём в 2026 году Банк России дополнительно уточнил требования к подтверждению доходов при расчёте долговой нагрузки.
Поэтому перед новой заявкой иногда эффективнее не пытаться искусственно «поднять рейтинг», а:
Хорошая кредитная история не компенсирует бесконечную долговую нагрузку.
Шаг 7. Не отправляйте заявки во все банки подряд
Ещё один распространённый сценарий: человек получает отказ → отправляет заявку ещё в пять банков → получает новые отказы → отправляет ещё десять заявок. Это может только ухудшить ситуацию.
В кредитной истории фиксируется информация об обращениях за кредитами и об отказах. НБКИ также отмечает, что частые заявки в банки и МФО за короткий промежуток времени могут негативно влиять на персональный кредитный рейтинг.
Поэтому после серии отказов рациональнее остановиться и сначала понять их возможную причину. Количество заявок не повышает вероятность одобрения автоматически. Иногда одна правильно подготовленная заявка значительно разумнее десяти хаотичных обращений.
Шаг 8. Формируйте новую положительную платёжную историю
Если ошибки устранены, текущих просрочек нет, долговая нагрузка находится под контролем, следующий фактор — время и платёжная дисциплина. Новые положительные записи постепенно дополняют историю. Квалифицированное «Скоринг Бюро», например, прямо указывает, что основной законный способ улучшать кредитную историю — не допускать просрочек при погашении обязательств.
При этом не следует брать дорогой кредит или микрозайм только ради повышения рейтинга. Любое новое обязательство:
Если кредитный продукт действительно необходим и соответствует вашему бюджету, безупречная платёжная дисциплина будет постепенно формировать новые положительные записи. Но превращать восстановление кредитной истории в бесконечную цепочку займов не стоит.
Нужно ли брать микрозайм для улучшения кредитной истории?
Мы не рекомендуем оформлять микрозаймы исключительно ради «исправления КИ». Причина проста: цель восстановления кредитного профиля — показать устойчивость финансового поведения, а не создать новые дорогие обязательства.
Особенно опасна схема: взял займ → погасил → взял следующий → погасил → снова взял займ. Так можно не улучшить финансовое положение, а наоборот увеличить долговую нагрузку и риск просрочки.
Нужно ли закрывать кредитные карты?
Ответ зависит от конкретной ситуации. Сам факт наличия кредитной карты не означает плохую кредитную историю. Если карта используется разумно и платежи поступают своевременно, это нормальный кредитный продукт.
Однако большое количество действующих кредитных обязательств и лимитов может учитываться кредиторами при оценке заёмщика. Поэтому перед крупным кредитом — например, ипотекой или автокредитом — имеет смысл провести полный анализ действующих обязательств и решить, какие из них действительно нужны.
Что делать, если кредитной истории вообще нет
Отсутствие кредитной истории — это не плохая кредитная история. Но кредитору сложнее оценить платёжную дисциплину человека, который никогда не пользовался кредитными продуктами.
Если человеку действительно необходим кредитный продукт, аккуратное выполнение обязательств постепенно сформирует историю. При этом брать кредит только ради появления записи в БКИ необязательно. Сначала стоит оценить, действительно ли вам нужен заём и сможете ли вы комфортно его обслуживать.
Через сколько можно улучшить кредитную историю?
Универсального срока нет. Каждая ситуация индивидуальна. На результат влияют:
Через сколько исчезают старые просрочки?
Ещё один популярный миф: «Через три года кредитная история обнулится». Это неверно.
В соответствии с Федеральным законом № 218-ФЗ БКИ хранит запись кредитной истории семь лет со дня последнего изменения информации в соответствующей записи. Причём срок рассчитывается по отдельным записям кредитной истории, а не просто от даты, когда человек последний раз оформлял кредит.
Поэтому рассчитывать на быстрое автоматическое «обнуление» кредитной истории не стоит.
Можно ли удалить плохую кредитную историю за деньги?
Если сведения достоверны — нет. Законно исправить можно ошибочную информацию. Например, если:
- кредит оформлен мошенниками;
- платёж был внесён вовремя, но ошибочно отражён как просрочка;
- кредит закрыт, но продолжает числиться действующим;
- в отчёте появились чужие данные.
Но достоверную информацию о реально существовавшей просрочке нельзя просто стереть за деньги.
А если кредит оформили мошенники?
В такой ситуации необходимо действовать сразу. Потребуются:
Обращение к кредитору
Сообщите об ошибке напрямую в организацию
Заявление об оспаривании
Официально оспорьте недостоверные сведения
Обращение в БКИ
Запросите проверку записи в бюро
Фиксация мошенничества
Обращение в полицию при необходимости
Контроль исправлений
Проверьте, что данные в истории обновились
Банк России отдельно указывает, что кредиты, которые гражданин фактически не получал, можно оспаривать через БКИ или непосредственно через источник формирования кредитной истории.
Самозапрет на кредиты: улучшает ли он кредитную историю?
Нет. Самозапрет сам по себе не повышает кредитный рейтинг и не удаляет старые просрочки. Но это полезный инструмент защиты кредитной истории от мошеннических займов.
С 1 марта 2025 года граждане могут устанавливать самозапрет на заключение договоров потребительского кредита и займа. В 2026 году проверить наличие или снятие самозапрета можно бесплатно через Госуслуги или МФЦ.
Если в ближайшее время вы не планируете кредитоваться, такой инструмент может помочь защитить финансовую репутацию от новых мошеннических обязательств.
7 ошибок, которые мешают улучшить кредитную историю
Подавать заявки во все банки подряд
Большое количество обращений за короткий срок не выглядит для кредитора преимуществом.
Пытаться удалить реальные просрочки
Достоверные сведения нельзя просто стереть.
Смотреть только на балл кредитного рейтинга
Банк использует собственную систему оценки.
Брать микрозаймы исключительно ради рейтинга
Новая задолженность может ухудшить финансовое положение.
Игнорировать текущие просрочки
Сначала необходимо решить вопрос с действующей задолженностью.
Не проверять все БКИ
История человека может находиться в нескольких бюро.
Снова подавать заявку сразу после серии отказов, не выяснив причины
Сначала анализ — потом новая стратегия кредитования.
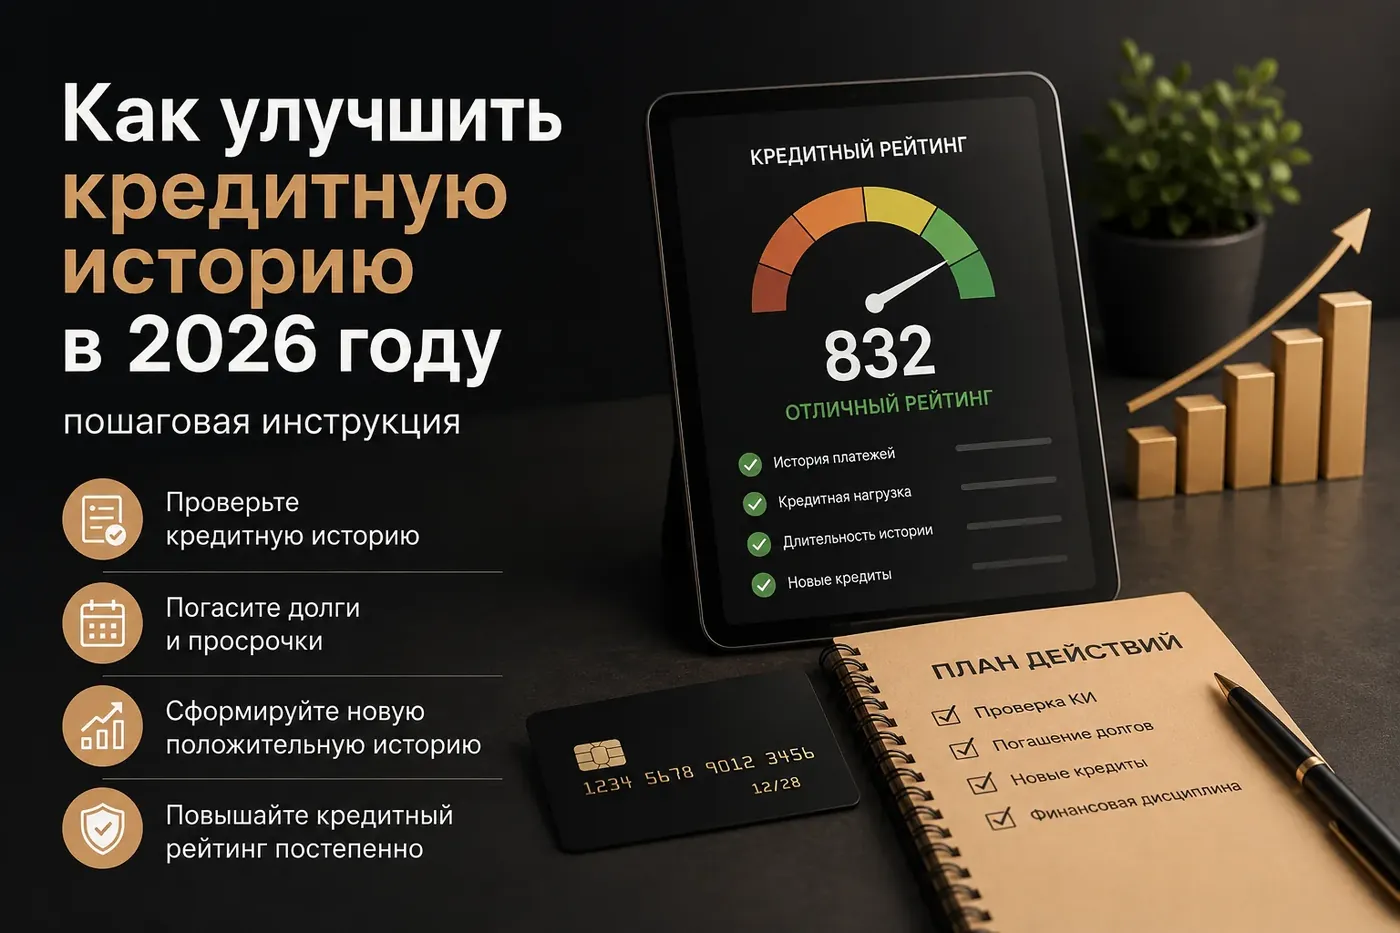
Пошаговый план улучшения кредитной истории в 2026 году
Если свести все рекомендации к одному алгоритму, он выглядит так:
Получить через Госуслуги список всех БКИ
Запросить кредитные отчёты во всех бюро
Проверить кредиты, просрочки, заявки и ошибки
Оспорить недостоверные сведения
Закрыть просрочки или согласовать решение по долгу
Оценить и снизить долговую нагрузку
Прекратить хаотичную рассылку заявок
Поддерживать безупречную платёжную дисциплину
Повторно проверить отчёты после изменений
Выбирать банк и продукт под ситуацию
Почему банк может отказать даже после улучшения кредитной истории
Важно понимать ещё одну вещь: кредитная история — только один из факторов решения банка. Даже отсутствие просрочек не означает автоматического одобрения. Причинами отказа могут быть:
Поэтому правильнее ставить задачу не «добиться красивой цифры рейтинга», а улучшить кредитный профиль заёмщика в целом.
Чем может помочь DF Group
Если вы уже получали отказы или не понимаете, что именно мешает получить кредит, начинать лучше не с новой заявки, а с диагностики. Специалисты DF Group могут помочь:
Проанализировать кредитные отчёты
Определить факторы, влияющие на кредитный профиль
Выявить возможные ошибки
Разобраться с действующими обязательствами
Подготовить план улучшения кредитного профиля
Помочь с подготовкой обращений по ошибочным сведениям
Оценить долговую нагрузку
Подобрать дальнейшую стратегию обращения в банки
Мы не обещаем «стереть кредитную историю» или гарантировать решение конкретного банка. Наша задача — понять реальную ситуацию заёмщика и выстроить законный и последовательный план действий.
Если у вас уже были отказы, старые просрочки или вы планируете крупный кредит, лучше сначала проверить кредитную историю — и только потом подавать новую заявку. DF Group — кредитные решения с заботой.
Частые вопросы
Материал носит информационный характер. Решение о предоставлении кредита, его сумме, процентной ставке и иных условиях принимается кредитной организацией самостоятельно.







 dfgroupauto@mail.ru